Método 50/30/20: cómo organizar tu sueldo con un ejemplo práctico
Organizar el sueldo parece sencillo hasta que llega final de mes y te preguntas dónde se ha ido el dinero.
Entre vivienda, compra, suministros, coche, seguros, alguna comida fuera y esas pequeñas compras que apenas recordamos, es fácil perder la perspectiva.
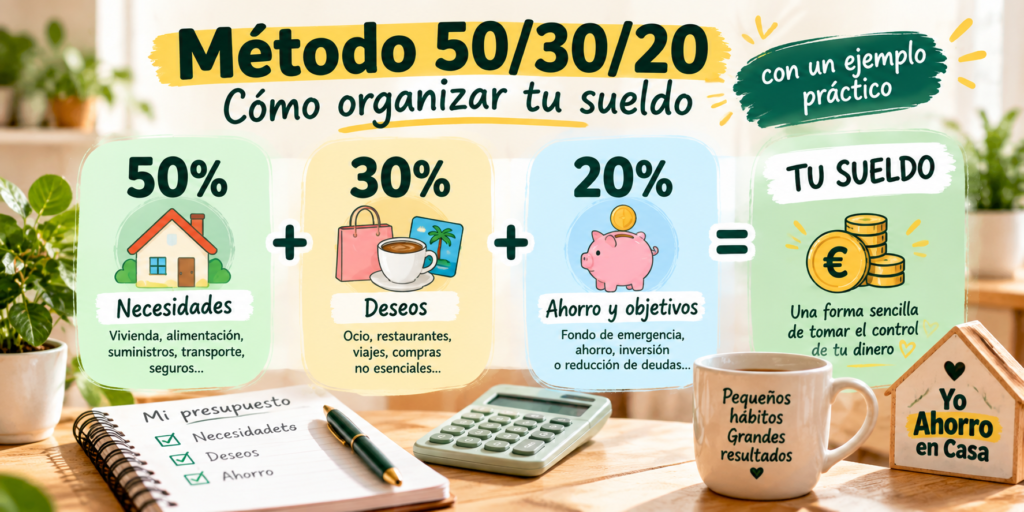
El método 50/30/20 intenta solucionar precisamente eso: en lugar de crear un presupuesto con decenas de categorías, propone dividir los ingresos netos en tres grandes bloques:
- 50 % para necesidades
- 30 % para deseos y gastos prescindibles
- 20 % para ahorro y objetivos financieros
La regla fue popularizada por Elizabeth Warren y Amelia Warren Tyagi en All Your Worth y se plantea sobre los ingresos disponibles después de impuestos. Everycalc
Pero hay algo importante: no tienes que conseguir exactamente un 50/30/20 para que tu presupuesto sea válido.
Si actualmente el 60 % de tus ingresos se va en vivienda, comida, suministros y transporte, una calculadora que simplemente te diga que «deberías gastar el 50 %» sirve de poco.
Por eso hemos preparado una calculadora diferente.
¿Qué es el método 50/30/20 y cómo funciona?
El método 50/30/20 es una regla sencilla para organizar el presupuesto mensual. Consiste en dividir tus ingresos netos en tres grupos: 50 % para necesidades, 30 % para deseos y 20 % para ahorro y objetivos financieros.
Ejemplo: sueldo neto de 1.800 € al mes
Estos porcentajes son una orientación, no una obligación. Si tus gastos esenciales superan el 50 %, puedes adaptar el reparto a tu situación y trabajar poco a poco para mejorar tu capacidad de ahorro.
Más abajo encontrarás nuestra calculadora gratuita para introducir tu sueldo y obtener tu propio reparto.
Calculadora 50/30/20: descubre tu reparto ideal y compáralo con tus gastos
Haz tus cálculos y descubre cómo repartir tu sueldo
Introduce tus ingresos netos mensuales. Obtendrás tu reparto orientativo al instante y podrás compararlo con tus gastos reales. Sin registros y sin guardar tus datos.
¿Cómo deberías repartir tus ingresos?
Introduce tus ingresos netos mensuales y descubre cómo distribuirlos. Si tus necesidades superan el 50%, también calcularemos un presupuesto adaptado a tu situación.
Necesidades
0 € Vivienda, alimentación, suministros…Deseos
0 € Ocio, restaurantes, caprichos…Ahorro y objetivos
0 € Fondo de emergencia, ahorro, objetivos…Tu presupuesto adaptado
Si tus necesidades no encajan en la regla tradicional, puedes distribuir el dinero restante entre deseos y ahorro.
Esta calculadora es orientativa. La regla 50/30/20 es una referencia para organizar el presupuesto, no una obligación. El reparto adaptado muestra cantidades disponibles, no tus gastos reales en deseos ni tu ahorro efectivo.
La herramienta tendrá dos funciones:
- Calcular automáticamente tu distribución 50/30/20.
- Compararla con lo que realmente gastas en necesidades cada mes.
Así puedes utilizar el método como referencia, en lugar de verlo como una norma que necesariamente tienes que cumplir.
¿Cómo se calcula el 50/30/20?
La fórmula es muy sencilla:
Necesidades = ingresos netos × 0,50
Deseos = ingresos netos × 0,30
Ahorro = ingresos netos × 0,20
Por ejemplo, para unos ingresos netos de 1.800 € mensuales:
| Categoría | Porcentaje | Cantidad |
|---|---|---|
| Necesidades | 50 % | 900 € |
| Deseos | 30 % | 540 € |
| Ahorro y objetivos | 20 % | 360 € |
| Total | 100 % | 1.800 € |
Lo interesante empieza cuando comparamos esas cifras con nuestra vida real.
¿Y si no puedes cumplir la regla 50/30/20?
No todos los hogares pueden destinar exactamente el 50 % de sus ingresos a necesidades básicas. El alquiler, la hipoteca, los suministros o los gastos familiares pueden superar ese porcentaje.
En ese caso, puedes utilizar el método 50/30/20 como punto de partida y adaptar las proporciones a tu situación económica.
Reparto 50/30/20
Ejemplo con 1.800 € netos al mes:
Reparto adaptado 60/25/15
Ejemplo con el mismo sueldo:
Si tus gastos básicos ya consumen casi todos tus ingresos, prioriza cubrir tus necesidades, evita asumir nuevas deudas innecesarias y revisa qué gastos puedes reducir antes de fijarte un objetivo de ahorro demasiado exigente.
¿Qué entra dentro del 50 % de necesidades?
Aquí deberían estar los gastos que necesitas asumir para mantener tu vida cotidiana.
Por ejemplo: alquiler o hipoteca, alimentación básica, electricidad, agua, gas, transporte necesario, seguros y otros gastos esenciales.
Una forma sencilla de distinguirlos es preguntarte:
¿Podría eliminar este gasto mañana sin afectar seriamente a mi vida cotidiana?
Si la respuesta es no, probablemente estamos ante una necesidad.
Imagina que ingresas 1.800 € pero tus gastos esenciales son:
Hipoteca: 650 €
Alimentación: 280 €
Luz, agua y gas: 120 €
Transporte: 150 €
Seguros y otros gastos esenciales: 100 €
Total: 1.300 €
Eso significa que tus necesidades representan:
1.300 ÷ 1.800 × 100 = 72,2 %
Tu problema probablemente no se resolverá simplemente dejando de tomar cafés fuera. Tu presupuesto tiene un peso muy elevado de gastos esenciales.
Y precisamente esto es lo que quiero que muestre nuestra calculadora.
¿Qué entra en el 30 % de deseos?
Aquí aparecen gastos que hacen nuestra vida más agradable pero que, llegado el caso, podríamos reducir.
Restaurantes, comida a domicilio, plataformas de streaming, ocio, viajes, determinados productos tecnológicos, ropa no necesaria, caprichos o suscripciones son algunos ejemplos.
Pero cuidado con clasificar automáticamente un producto.
La categoría depende de para qué lo necesitas.
Un coche utilizado diariamente para llegar a un trabajo sin alternativa razonable de transporte puede formar parte de tus necesidades. Un segundo vehículo utilizado principalmente por comodidad puede tener una consideración diferente dentro de tu presupuesto.
Lo importante no es etiquetar perfectamente cada euro, sino entender qué parte de nuestros gastos tenemos capacidad real de modificar.
¿Y el 20 % de ahorro?
El tercer bloque está destinado a construir nuestra situación financiera futura.
Aquí podemos incluir el fondo de emergencia, ahorro para objetivos futuros, inversión o pagos adicionales destinados a reducir determinadas deudas.
Además, un presupuesto familiar no debería servir únicamente para controlar cuánto gastamos. El Banco de España señala entre sus utilidades conocer dónde va el dinero, hacer previsiones y crear un colchón para afrontar gastos inesperados. Cliente Bancario
No tienes que esperar a que sobre dinero a final de mes para decidir si ahorras.
Una alternativa es considerar el ahorro una partida más del presupuesto.
Ejemplo práctico con un sueldo de 1.500 €
Aplicando literalmente el método:
750 € → necesidades
450 € → deseos
300 € → ahorro
Pero imagina que pagas 600 € de alquiler.
Te quedarían únicamente 150 € dentro del supuesto bloque de necesidades para alimentación, electricidad, agua, transporte, seguros y demás gastos esenciales.
Probablemente no sea realista.
Y aquí está uno de los errores habituales al hablar del método 50/30/20.
El porcentaje no debería convertirse en una fuente de frustración.
Es una referencia que nos permite detectar hacia dónde está yendo nuestro dinero.
Si necesitas motivación para empezar a ahorrar, también puedes probar nuestro reto de los 52 sobres para parejas, una forma de establecer un objetivo de ahorro compartido.
¿Qué pasa si gasto más del 50 % en necesidades?
Nada extraordinario. Simplemente acabas de obtener información importante sobre tu economía.
Supongamos:
Ingresos: 1.500 €
Necesidades: 950 €
Estás destinando aproximadamente un 63,3 % de tus ingresos a necesidades.
Antes de pensar en conseguir exactamente el 50 %, revisaría los gastos más grandes.
¿Puedes reducir el coste de algún suministro?
¿Pagas servicios asociados a contratos que no necesitas?
¿Puedes revisar seguros?
¿Hay margen en alimentación?
¿Tienes una tarifa eléctrica adecuada?
Precisamente esta es una de las razones por las que estamos construyendo en Yo Ahorro en Casa contenidos sobre facturas, consumo eléctrico, alimentación y gastos domésticos.
Pequeñas optimizaciones pueden ir liberando parte del presupuesto.
Cómo adaptar el método 50/30/20 a tu situación
No cambiaría los porcentajes simplemente para conseguir que la calculadora aparezca en verde.
Primero utilizaría el 50/30/20 como diagnóstico.
Si tus necesidades son del 58 %, ya sabes dónde estás.
Después puedes establecer un objetivo razonable:
Situación actual
58 % necesidades
27 % deseos
15 % ahorro
Primer objetivo
56 % necesidades
26 % deseos
18 % ahorro
Y continuar mejorándolo progresivamente.
La utilidad está en tener una dirección, no en conseguir tres porcentajes perfectos desde el primer mes.
Método 50/30/20 para parejas
También puede aplicarse utilizando los ingresos netos totales del hogar.
Imaginemos:
Persona A: 1.700 €
Persona B: 1.300 €
Ingresos familiares:
3.000 €
La referencia 50/30/20 sería:
1.500 € necesidades + 900 € deseos + 600 € ahorro
Esto no significa necesariamente que ambos tengan que aportar exactamente lo mismo.
Una pareja puede decidir aportar al presupuesto común proporcionalmente a sus ingresos y mantener una parte individual para gastos personales.
Lo importante es acordar previamente qué gastos son comunes, cuánto se quiere ahorrar y qué cantidad puede gastar cada uno libremente.
¿Qué ocurre con las pagas extra?
Aquí utilizaría un criterio práctico.
Si necesitas las pagas extraordinarias para afrontar gastos previsibles durante el año —seguros, impuestos, vacaciones, mantenimiento del coche, colegio, etc.— puedes calcular tus ingresos anuales y dividirlos entre doce para conocer tus ingresos mensuales medios reales.
Si tu presupuesto ordinario funciona perfectamente sin ellas, puedes decidir destinar una proporción mayor de esas pagas a objetivos de ahorro.
Lo importante es no considerar como un «imprevisto» un gasto que sabes que llegará todos los años.
El error de meter todo lo que compramos en «necesidades»
Este punto merece especial atención.
Necesitar comer no convierte cualquier gasto en alimentación en una necesidad.
La compra básica del supermercado puede ser una necesidad. Pedir comida a domicilio tres veces por semana probablemente pertenece a otro bloque.
Necesitar ropa tampoco convierte automáticamente cada compra de ropa en una necesidad.
Y necesitar teléfono no significa necesariamente que el terminal de gama alta que queremos comprar sea imprescindible.
Separar necesidad de preferencia es uno de los ejercicios más interesantes de este método.
Entonces, ¿merece la pena utilizar el 50/30/20?
Puede ser especialmente útil si nunca has hecho un presupuesto porque reduce toda la economía doméstica a tres grandes categorías.
No necesitas empezar creando una hoja de cálculo enorme.
Solo necesitas conocer:
cuánto entra → cuánto necesitas → cuánto eliges gastar → cuánto reservas para el futuro.
Después puedes sofisticar tu presupuesto todo lo que quieras.
Y si tu resultado actualmente es 65/25/10, tampoco significa que estés haciendo algo mal.
Significa que ya sabes desde dónde estás empezando.
💚 ¿Te ha resultado útil esta guía? Compártela con esa persona que siempre dice que no sabe dónde se le va el sueldo. Quizá la calculadora 50/30/20 también le ayude a poner sus números en orden.
Descubre otras herramientas en nuestra sección de calculadoras gratuitas para organizar tus finanzas